警惕!理想4S店推荐融资租赁:车没了还可能背负债务

花费数十万元选购一台新能源汽车,本是为家庭出行寻找一份安心。西安一位理想 L7 车主,经理想 4S 店推荐选择天下达融资租赁(厦门)有限公司(现已更名厦门天下达融资租赁股份有限公司)的购车金融方案,车辆使用不足一年半,累计已经支付 17 万余元。
花费数十万元选购一台新能源汽车,本是为家庭出行寻找一份安心。西安一位理想 L7 车主,经理想 4S 店推荐选择天下达融资租赁(厦门)有限公司(现已更名厦门天下达融资租赁股份有限公司)的购车金融方案,车辆使用不足一年半,累计已经支付 17 万余元。仅仅出现逾期之后,车辆在车主不知情的情况下被秘密拖走,租赁公司拒绝归还车辆,叠加违约金、拖车费、停车费、剩余全款等多项费用,并且放出通知:逾期满 60 天将处置车辆,若车辆变卖价款不足以覆盖全部欠款,车主还需要补足差额。一旦按此执行,车主用车一年多,整体成本或将突破 20 万元。这起维权事件,撕开了汽车以租代购模式下隐藏的风险,也把汽车4S店推荐第三方融资租赁的责任问题推到台前。
一、车主遭遇:逾期后车辆被私自强行拖走,陷入被动追偿陷阱
据西安理想 L7 车主反馈,当初在西安高新理想 4S 门店购车时,销售人员向其推荐了天下达融资租赁方案。很多消费者的普遍认知里,这就是常规银行车贷,先用车、分期还款,还清之后车子归自己。但签约之后才知晓,这份方案属于融资租赁(以租代购),租期之内车辆所有权归属租赁公司,车主只有使用权,全部租金结清、完成过户之后,车辆才真正属于消费者。
车主正常履约期间已经累计支付 17 万余元,购车时长还不到一年半。第一次出现还款逾期,天下达没有和车主友好协商还款通道,在车主不知情的情况下,将车辆秘密拖走。车主主动沟通,想要获取逾期款项的还款方式、协商结清方案,对方并未积极回应,而是持续发送催收提醒:告知车主已经构成根本违约,合同已经解除,逾期天数持续累加;明确提示逾期满 60 天,公司将依照合同处置车辆,同时有权通过诉讼向车主追偿全部损失。
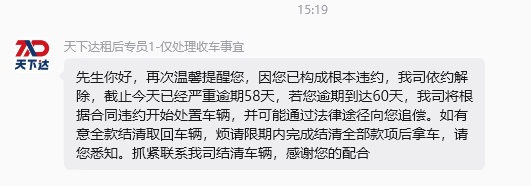
提示超过60天就处理用户的车辆,留给消费者的时间不多了。
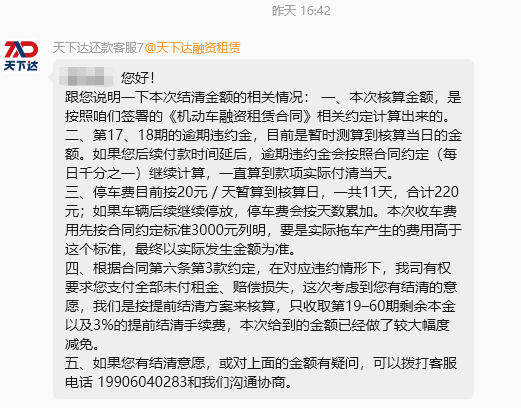
更让车主难以接受的是其追偿规则:车辆处置之后,变卖所得款项优先抵扣欠款;如果卖车的钱不够覆盖违约金、拖车费、停车费、剩余租金等全部费用,差额部分依旧要由车主承担。换而言之,即便车子已经被租赁公司收走卖掉,车主依然背上一笔可能持续增加的债务。市场行情下,理想 L7 使用一年多本身存在折旧,如果租赁公司低价处置车辆,贬值损失的风险,最终全部转嫁到消费者身上。车主粗略测算,按照这套结算方式,自己实际用车仅一年出头,整体付出成本或将超过 20 万元。请问理想L7使用一年多的用车成本就是20万多万?这样的新能源车看来并不省钱。汽车销售也要擦亮眼睛给客户推荐汽车金融公司,否则将对自己品牌声誉造成不良影响。
二、模式争议:“以租代购” 和普通车贷不是一回事,格式条款容易变成霸王条款
很多消费者分不清汽车按揭贷款和融资租赁的区别,这也是此类纠纷集中爆发的根源。银行车贷模式下,车辆登记在消费者名下,车主自始享有车辆所有权,车辆只是抵押物;而天下达这类融资租赁方案,租期内车辆产权属于租赁公司,消费者本质是 “租车”,租金全部付清之后才能办理过户央广网。
从法律层面看,融资租赁合同本身属于合法金融产品,但有两个边界不能突破:第一,销售方必须清晰、完整告知消费者交易性质、收费项目、产权归属、逾期后果,不能模糊宣传,把融资租赁包装成普通贷款;第二,合同里的格式条款不能明显失衡,单方面加重消费者责任、免除租赁公司自身义务,这类条款存在被认定无效的风险深圳前海合...。
在大量同类投诉与媒体报道中,天下达相关投诉集中在几个共性问题:销售阶段信息披露不足,隐瞒以租代购属性;合同内嵌服务费、担保费等隐性收费,口头承诺融资金额和纸面合同金额不一致;逾期之后直接拖车、叠加名目繁多的杂费,车辆处置权完全掌握在租赁公司单方手里,消费者缺少议价、监督车辆评估拍卖的渠道。
最高法融资租赁合同司法解释明确:出租人解除合同收回车辆主张赔偿损失时,损失范围是全部未付租金、相关费用和车辆收回时实际价值的差额。关键点在于,车辆价值应当公允评估,如果是租赁公司单方低价处置,评估价格不被认可,消费者有权提出异议,法院可以重新核定车辆残值国际商事法...。现实纠纷里,普通车主很难参与车辆定价、拍卖全过程,天然处于弱势地位。
三、汽车销售4S店责任:推荐金融产品,不能只做 “中间人”
这起事件带来一个拷问:4S 门店向消费者推荐第三方融资租赁机构,推荐之后,门店和汽车品牌是否可以置身事外?对消费者而言,选择天下达,信任源头来自理想 4S 店的背书。消费者是在选购理想汽车的场景下,接受门店推荐的金融方案,很大程度上是基于对理想品牌的信任,才同意签约第三方融资租赁。融资租赁公司的过激催收、拖车、严苛追偿方式,伤害的不只是车主,也会直接冲击理想汽车的品牌口碑。
行业内已经出现案例:融资租赁机构频繁侵害消费者、舆情集中爆发后,主机厂选择终止合作,规避品牌连带风险。第三方金融机构的服务底线、风控方式、催收尺度,和主机厂品牌形象深度绑定。如果门店在推荐金融产品时,未尽到风险提示义务,没有区分银行贷款和融资租赁差异,没有告知产权、拖车、差额追偿等重大风险,门店本身存在过错。
不少车主的质疑非常直接:如果经由品牌门店推荐的金融方案,最后会出现车被拖走、车没了还要继续补钱的局面,这样的新车,普通消费者怎么敢放心入手?汽车销售商在筛选、管理合作融资租赁服务商时,应当建立约束机制,规范催收流程、拖车流程、车辆处置流程,设置协商还款通道,不能把高风险的格式条款风险,全部交给购车用户承担。
四、行业乱象观察:汽车消费金融监管亟待加码,消费者避坑指南
近几年,新能源汽车销量快速增长,低首付、灵活分期金融方案成为促销标配,融资租赁渗透率持续走高,但相应的消费纠纷同步激增。大量投诉集中在:口头宣传和合同文本不一致、隐性收费、逾期私力拖车、单方定价处置车辆、差额追偿。很多普通购车人没有专业法务能力,签合同的时候只关心每月月供,忽略合同首页、附件里关于权属、收回车辆、处置追偿的核心条款,等到逾期之后才发现陷阱。
在这里也提醒所有计划贷款、分期购车的消费者:
- 签约前分清两个模式:银行 / 厂家金融抵押贷款(车在你名下)、融资租赁以租代购(租期内车属于租赁公司),二者风险天差地别;
- 所有口头承诺全部落实到书面,仔细核对融资金额、服务费、保证金、违约金、拖车费标准,不要轻信销售口头承诺;
- 看清逾期后果条款:是否有权单方拖车、车辆处置方式、残值如何认定、差额追偿规则;
- 发生逾期优先留存证据:沟通记录、还款记录、车辆被拖走照片视频,拒绝不合理收费,协商不成可以向 12315、金融监管部门投诉,必要时提起诉讼,对车辆单方低价处置提出异议。
汽车金融本是降低购车门槛、服务消费者的工具,不该变成一把收割车主的利刃。融资租赁机构应当恪守公平原则,催收、收车、处置车辆走合理合法路径,不能依靠格式条款单方面转嫁全部风险;汽车厂商和线下门店,在推荐第三方金融产品时,也要守住审核和风险告知义务,不能只赚销售佣金,放任合作方侵害消费者权益。
这起西安理想 L7 车主的维权个案,不是孤立事件,它折射出国内汽车融资租赁赛道长久存在的监管痛点。期待市场监管、金融监管部门持续关注以租代购乱象,细化融资租赁收车、处置、估值的规范,平衡出租方和承租人的权利,让消费者买车分期,买得明白、用得安心。